环保税将开征:高污染高排放企业“死亡”,清洁生产企业重生(附环保税法及其说明)导读 正式出台的《中华人民共和国环境保护税法》(以下简称《环境保护税法》)将于2018年1月1日起开征。对此,中国财政科学研究院研究员贾康认为,《环境保护税法》是我国2015年3月确立“税收法定”原则后制定的第一部单行税法,显示了政府希望更多运用对接市场机制的手段解决环境问题的决心。 《环境保护税法》是我国2015年3月确立“税收法定”原则后制定的第一部单行税法,显示了政府希望更多运用对接市场机制的手段解决环境问题的决心。让高污染、高排放企业“死亡”的同时,让清洁生产企业得到重生。这就是积极推进环境税改革的关键所在。 酝酿和讨论已久的《中华人民共和国环境保护税法》(以下简称《环境保护税法》)终于正式出台了,作为我国第18个税收种类,将于2018年1月1日起开征。 对此,中国财政科学研究院研究员贾康认为,《环境保护税法》是我国2015年3月确立“税收法定”原则后制定的第一部单行税法,显示了政府希望更多运用对接市场机制的手段解决环境问题的决心。 “环境税应成为真正的‘死亡税率’。”复旦大学环境经济研究中心副主任李志青强调,让高污染、高排放的企业“死亡”的同时,让清洁生产企业得到重生。“这就是积极推进环境税改革的关键所在。事实上,环境税改革并非要给企业‘增负’,而是在帮助企业‘减负’”。 然而,专家认为,要达到这样的效果尚需破解实际操作中的几个难题。 税负平移能否堵住排污费“漏洞” 《环境保护税法》规定,在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者为环境税的纳税人,应当依照本法规定缴纳环境税。 贾康说,环境税是将环境污染排放外部性损害“内部化”的一种重要工具,该法律的出台,极大提高了环境税费的法律地位,比原来以行政规章支撑的排污费有更高的法律效力等级。环境税以法律形式确定“污染者付费”原则,由税务部门而不只是环保部门征收,也将加大征收力度,提高环境税收征收的规范性和透明度,更有利于按照机制设计意图向排放企业释放减排信号,促进绿色发展。 然而,贾康认为,环境税设计尚偏保守,其明确遵循的原则之一是“将排污费制度向环境保护税制度平稳转移”,包括依据现行排污费收费标准为基础设置税率标准。“总体‘平移’了原排污费的负担,改革力度显得不足。”他说,在我国环境污染带来的威胁和制约日益凸显的情况下,需要环境税更好发挥促进减排降污作用,这就要求今后寻找机会创造条件,从税率水平、覆盖范围等方面进一步改进和完善环境税。 “税负平移原则的核心在于,环境税征收规模在初期将维持平稳过渡,不会出现激增情况,不会给企业增加更多负担,这是中央的设想和出发点。”李志青说,由于先前在排污费征收中存在诸多“遗漏”之处,“费改税”后有可能由于征收严格而出现实际税额剧增情况。 税率水平能否真正反映环境损失和减排成本 “中国企业的负担较重似乎是不争的事实,但非常有趣的是,中国企业承担这么多的种种‘负担’,却偏偏没有承担他们最应该负担的一种成本,那就是‘环境成本’。”李志青说。 统计数据显示,2015年我国排污费的征收额为173亿元。李志青说这个数字与主要税种规模相比简直“就连一个零头都不到”。相反,由于企业排污所带来的直接环境损失每年少则以千亿元来计,间接环境损失和各种减排成本则多达数万亿元。 贾康也表示,原排污费被“诟病”行之无效的原因之一就是征收标准偏低,甚至远低于排放企业的污染治理成本。结果排放企业宁愿缴纳排污费也不愿意治理污染,不利于设立排污费形成经济激励促进企业减排的初衷。 《环境保护税法》规定,“污染物的应纳税额为污染当量数乘以具体适用税额”。如大气污染物每污染当量1.2—12元;水污染物每污染当量1.4—14元;固体废物按不同种类每吨5元至1000元不等,其中危险废物为1000元/吨;工业噪声按超标分贝数,每月按350元至11200元缴纳。 李志青说,最终环境税不会给企业增负,而是帮助企业“减负”。要理解这一点,就要理解环境税本质,它是一种污染的“从量税”。也就是污染排放越多,缴纳税额就越高。 从企业角度看,缴纳税额越高,意味着污染排放成本越高。“生产效率低、污染排放多的企业将缴纳更多环境税;但生产效率高、污染排放少的企业可从中获得好处。”李志青说,环境税实则是在对不同企业进行“甄别”,甚至是“分化”。“最终,环境税负差异造成价格差别或生产规模差异,好企业产品的市场占有率提高了,坏企业被挤出市场。” “可以说,环境税真正称得上是一种典型的‘死亡税率’,它对社会经济的绿色发展而言是有益而无害的。”李志青说。不过,他建议,环保税的税率设置应在现行排污收费基础上适当提高,以促进重污染企业转型,税率应该实行差别化,让环保税真正起到应有的作用。 贾康则认为,从税法的设计角度看,《环境保护税法》是依据现行地方最高排污费标准,制定了环境税的税额“上限”,并没有给地方政府依照自身减排的需求和意愿、设定更高税率的空间。这不利于环境税在一些地方发挥更大的促进减排作用,今后应考虑在该法的“动态优化”中加入地方“权变”空间,替代或置换原区域性的税外调节。 部分行业免征环境税会“放过”排放源吗 《环境保护税法》规定,非规模化养殖的农业、城镇污水处理厂和生活垃圾处理厂“不超过国家和地方规定的排放标准的”等排放“相应应税污染物”,“暂予免征环境保护税”。 但“不超过国家和地方规定的排放标准的”并非是“零排放”。贾康认为,这依旧是“平移”了现有排污费体系中对免征范围的规定。但上述几类排放源已日益成为我国的主要排放源,并是中长期排放的主要来源。 据统计,2013年城镇污水处理厂排放的废水占到我国废水排放总量的近七成,并呈逐年上升趋势;从2014年到2020年,我国城镇生活垃圾将新增约3162万吨,由此带来生活垃圾处理厂的渗滤液中化学需氧量、氨氮、磷等污染物问题都将相当可观。2014年农业贡献的化学需氧量、氨氮排放分别占到了48%、32%等。 贾康说,考虑到这些方面的排放和污染,在今后修订过程中,应当寻求突破,对这些行业排放开征环境税。此外,设计更严格、有力度的环境税方案和保证经济健康发展,决不是互不相容的对立关系。“即在不增加甚至降低宏观税负的同时,以更高水平的结构化税收调节机制,来促进实体经济优化结构、提升经济增长质量,实现可持续发展目标。”他说。 相关链接 发达国家的“环境税” 自20世纪70年代起,不少国家就采取了各种法律和政策手段,保护自然环境和维护生态平衡。其中一些发达国家将税收也作为保护环境的一项重要政策措施,把环境税引入其税收制度。目前在部分发达国家征收的环境税主要有二氧化硫税、水污染税、噪声税、固体废物税和垃圾税5种。
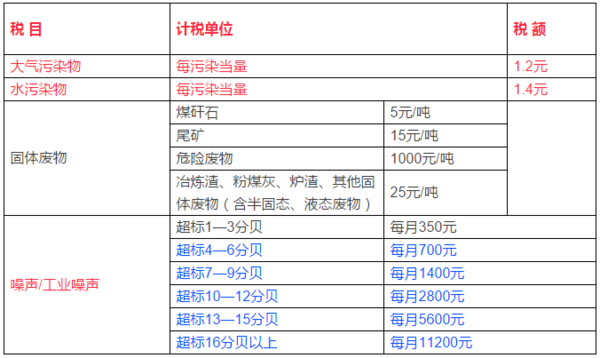
第十二届全国人大常委会第二十二次会议对《中华人民共和国环境保护税法(草案)》进行了初次审议。现将《中华人民共和国环境保护税法(草案)》在中国人大网公布,社会公众可以直接登录中国人大网(www.npc.gov.cn)提出意见,也可以将意见寄送全国人大常委会法制工作委员会(北京市西城区前门西大街1号,邮编:100805。信封上请注明环境保护税法草案征求意见)。征求意见截止日期:2016年10月5日。 中华人民共和国环境保护税法(草案) 第一章 总 则 第一条 为了保护和改善环境,减少污染物排放,推进生态文明建设,制定本法。 第二条 在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者为环境保护税的纳税人,应当依照本法规定缴纳环境保护税。 第三条 本法所称应税污染物,是指大气污染物、水污染物、固体废物和噪声。 第四条 企业事业单位和其他生产经营者向依法设立的污水集中处理、生活垃圾集中处理场所排放应税污染物,缴纳处理费用的,不缴纳相应污染物的环境保护税。 企业事业单位和其他生产经营者在符合国家或者地方环境保护标准的设施、场所贮存或者处置固体废物,不缴纳固体废物的环境保护税。 第五条 依法设立的城镇污水集中处理、生活垃圾集中处理场所超过国家或者地方规定的排放标准向环境排放应税污染物的,应当缴纳环境保护税。 企业事业单位和其他生产经营者贮存或者处置固体废物不符合国家或者地方环境保护标准的,应当缴纳环境保护税。 第六条 环境保护税的税目、税额,依照本法所附《环境保护税税目税额表》执行。 省、自治区、直辖市人民政府统筹考虑本地区环境承载能力、污染物排放现状和经济社会生态发展目标要求,可以在《环境保护税税目税额表》规定的税额标准基础上,上浮应税污染物的适用税额,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。 第二章 计税依据和应纳税额 第七条 应税污染物的计税依据,按照下列方法确定: 第八条 应税大气污染物、水污染物的污染当量数,以该污染物的排放量除以该污染物的污染当量值计算。每种应税大气污染物、水污染物的具体污染当量值,依照本法所附《应税污染物和当量值表》执行。 第九条 每一排放口或者没有排放口的应税大气污染物,按照污染当量数从大到小排序,对前3项污染物征收环境保护税。 每一排放口的应税水污染物,区分重金属和其他污染物,按照污染当量数从大到小排序,对重金属污染物按照前5项征收环境保护税,对其他污染物按照前3项征收环境保护税。 省、自治区、直辖市人民政府根据本地区污染物减排的特殊需要,可以增加同一排放口征收环境保护税的应税污染物种类数,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。 第十条 应税大气污染物、水污染物、固体废物的排放量和噪声的分贝数,按照下列方法和顺序计算: 第十一条 环境保护税应纳税额按照下列方法计算: 第三章 税收优惠 第十二条 下列情形,免征环境保护税: 前款第五项免税规定,由国务院报全国人民代表大会常务委员会备案。 第十三条 纳税人排放应税大气污染物和水污染物的浓度值低于国家或者地方规定的污染物排放标准50%的,减半征收环境保护税。 第四章 征收管理 第十四条 环境保护税由税务机关依照《中华人民共和国税收征收管理法》和本法的有关规定征收管理。 环境保护主管部门依照本法和有关环境保护法律法规的规定负责对污染物的监测管理。 县级以上地方人民政府应当建立税务机关、环境保护主管部门和其他相关单位分工协作工作机制,加强环境保护税征收管理,保障税款及时足额入库。 第十五条 环境保护主管部门和税务机关应当建立涉税信息共享平台和机制。 环境保护主管部门应当将排污单位的排污许可、污染物排放数据、环境违法和受行政处罚情况等环境保护相关信息,定期交送税务机关。 税务机关应当将纳税人的纳税申报、税款入库、减免税额、欠缴税款以及风险疑点等环境保护税涉税信息,定期交送环境保护主管部门。 第十六条 纳税义务发生时间为纳税人排放应税污染物的当日。 第十七条 纳税人应当向应税污染物排放地的税务机关申报缴纳环境保护税。 第十八条 环境保护税按月计算,按季申报缴纳。不能按固定期限计算缴纳的,可以按次申报缴纳。 第十九条 纳税人应当自纳税期限届满之日起15日内,向税务机关办理纳税申报并缴纳税款。 纳税人应当依法如实办理纳税申报,对申报的真实性和完整性承担责任。 第二十条 税务机关应当将纳税人的纳税申报数据资料与环境保护主管部门交送的相关数据资料进行比对。 税务机关发现纳税人的纳税申报数据资料异常或者纳税人未按照规定期限办理纳税申报、有逃避纳税义务行为的,可以提请环境保护主管部门进行复核,环境保护主管部门应当自收到税务机关的数据资料之日起15日内向税务机关出具复核意见。税务机关应当按照环境保护主管部门复核的数据资料调整纳税人的应纳税额。 第二十一条 依照本法第十条第四项的规定核定计算污染物排放量的,由税务机关会同环境保护主管部门核定污染物排放种类、数量和应纳税额。 第二十二条 纳税人从事海洋工程向中华人民共和国管辖海域排放应税大气污染物、水污染物或者固体废物,申报缴纳环境保护税的具体办法,由国务院税务主管部门会同国务院海洋主管部门规定。 第二十三条 纳税人和税务机关、环境保护主管部门及其工作人员违反本法规定的,依照《中华人民共和国税收征收管理法》、《中华人民共和国环境保护法》和有关法律法规的规定追究法律责任。 第五章 附 则 第二十四条 本法下列用语的含义: (一)污染当量,是指根据污染物或者污染排放活动对环境的有害程度以及处理的技术经济性,衡量不同污染物对环境污染的综合性指标或者计量单位。同一介质相同污染当量的不同污染物,其污染程度基本相当。 (二)排污系数,是指在正常技术经济和管理条件下,生产单位产品所应排放的污染物量的统计平均值。 (三)物料衡算,是指根据物质质量守恒原理对生产过程中使用的原料、生产的产品和产生的废物等进行测算的一种方法,原料消耗量为产品量与物料损失量之和。 第二十五条 各级人民政府应当鼓励纳税人加大环境保护建设投入,对纳税人用于污染物自动监控仪器的投资予以资金和政策支持。 第二十六条 自本法施行之日起,依照本法规定征收环境保护税,不再征收排污费。 第二十七条 本法自 年 月 日起施行。 附表1:环境保护税税目税额表
噪声征税说明:
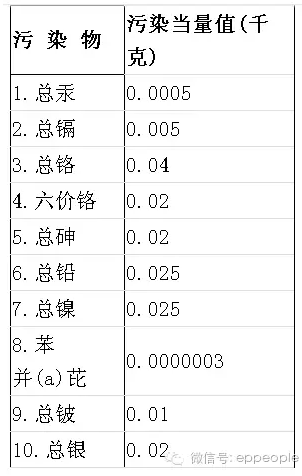
附表2:应税污染物和当量值表 一、第一类水污染物污染当量值
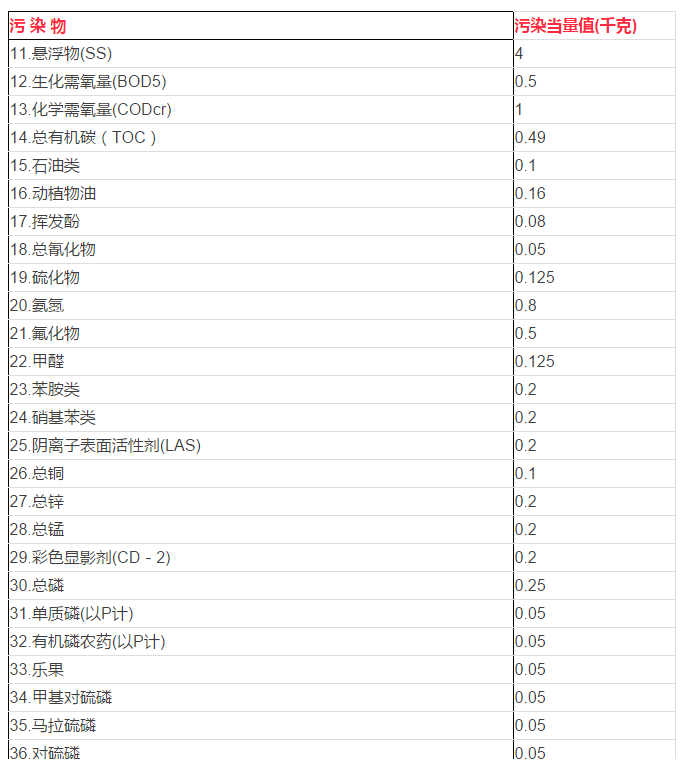
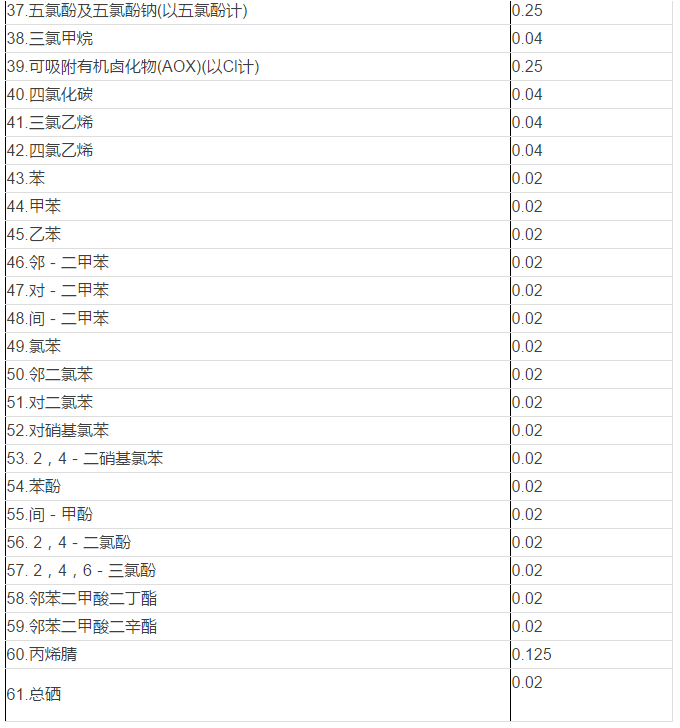
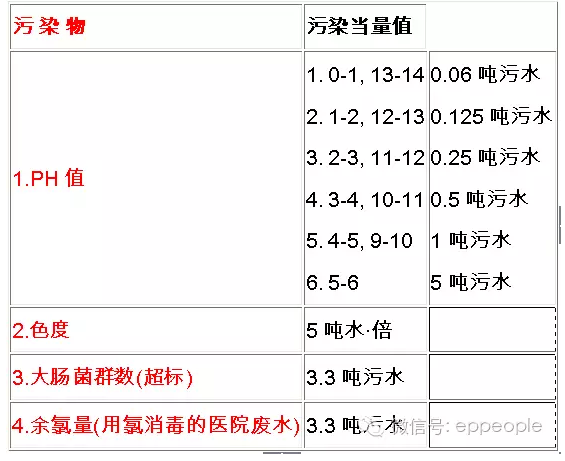
二、第二类水污染物污染当量值
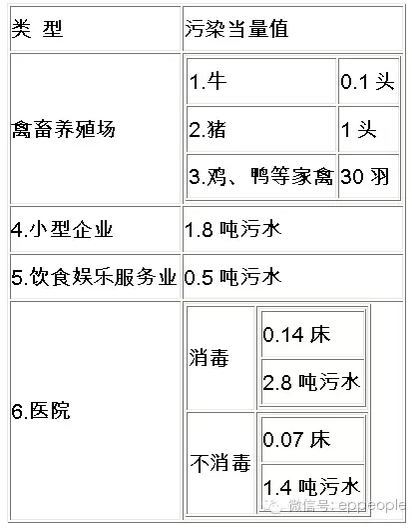
说明: 四、禽畜养殖业、小型企业和第三产业水污染物污染当量值
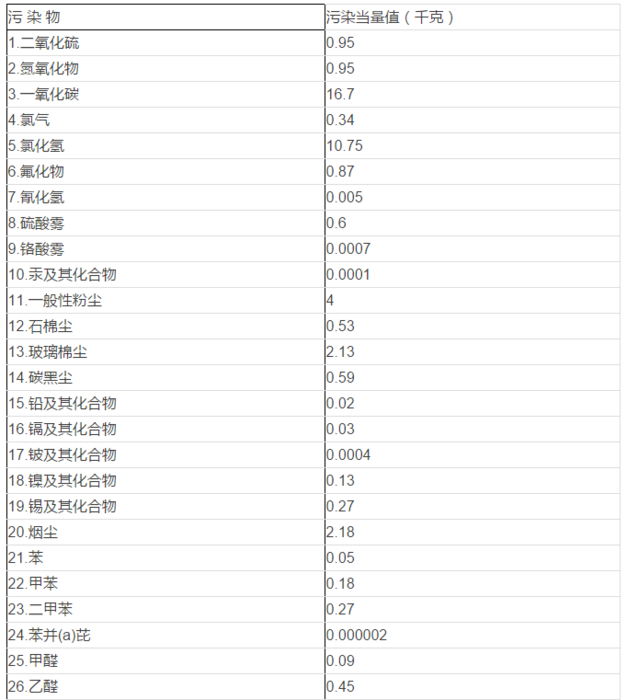
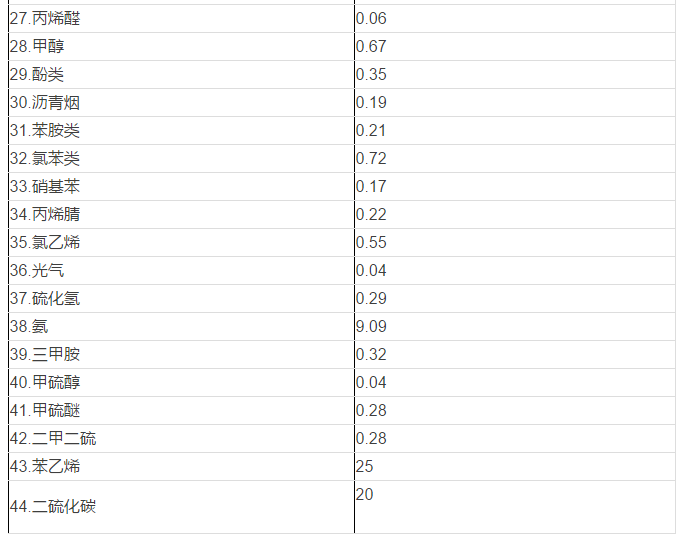
说明: 五、大气污染物污染当量值
为贯彻落实党中央、国务院决策部署,财政部、税务总局、环境保护部在调查研究的基础上,起草了《中华人民共和国环境保护税法(送审稿)》。国务院法制办两次书面征求有关部门、各省级人民政府、行业组织、企业和专家的意见,并征求了社会公众意见。为研究解决好立法的关键问题,与全国人大财经委、环资委和全国人大常委会法工委、预算工委多次进行座谈,当面听取指导意见。在吸收采纳各方面意见的基础上,反复研究修改形成了《中华人民共和国环境保护税法(草案)》(以下简称草案)。草案已经国务院第132次常务会议讨论通过。现说明如下: 一、立法的总体考虑 (一)按照“税负平移”的原则进行环境保护费改税。1979年颁布的《中华人民共和国环境保护法(试行)》确立了排污费制度,现行环境保护法延续了这一制度。2003年国务院公布的《排污费征收使用管理条例》对排污费征收、使用的管理作了规定。据统计,2003年至2015年,全国累计征收排污费2115.99亿元,缴纳排污费的企事业单位和个体工商户累计500多万户。2015年征收排污费173亿元,缴费户数28万户。排污费制度对于防治环境污染发挥了重要作用,但与税收制度相比,排污费制度存在执法刚性不足、地方政府和部门干预等问题,因此有必要进行环境保护费改税。为实现排污费制度向环境保护税制度的平稳转移,草案根据现行排污费项目设置税目,将排污费的缴纳人作为环境保护税的纳税人,将应税污染物排放量作为计税依据,将现行排污费收费标准作为环境保护税的税额下限。 (二)突出解决重点问题。一是考虑到各地情况差异较大,允许地方以《环境保护税税目税额表》规定的税额标准为基础,上浮应税污染物的适用税额。二是各方面争议比较大的对二氧化碳征收环境保护税问题,暂不纳入征收范围。 (三)建立环境保护税征管协作机制。环境保护费改税后,征收部门由环保部门改为税务部门,同时又离不开环保部门的配合,草案对征管分工协作机制作了规定。 二、草案的主要内容 (一)纳税人。与环境保护法相衔接,草案规定:环境保护税的纳税人为在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者(第二条)。企业事业单位和其他生产经营者向依法设立的污水集中处理、生活垃圾集中处理场所排放应税污染物,缴纳处理费用的,由于其不直接向环境排放应税污染物,不缴纳相应污染物的环境保护税;在符合国家或者地方环境保护标准的设施、场所贮存或者处置固体废物的,不缴纳固体废物的环境保护税(第四条)。 (二)征税对象和征税范围。与现行排污费制度的征收对象相衔接,草案规定环境保护税的征税对象为大气污染物、水污染物、固体废物和噪声等4类(第三条),具体税目、税额依照本法所附《环境保护税税目税额表》执行(第六条第一款)。自本法施行之日起,依照本法规定征收环境保护税,不再征收排污费(第二十六条)。 与现行排污费制度对大气污染物、水污染物的征收范围相衔接,草案规定每一排放口或者没有排放口的应税大气污染物,按照污染当量数从大到小排序,对前3项污染物征收环境保护税。每一排放口的应税水污染物,按照污染当量数从大到小排序,对重金属污染物按照前5项、对其他污染物按照前3项征收环境保护税。同时,省、自治区、直辖市人民政府根据本地区污染物减排的特殊需要,可以增加同一排放口征收环境保护税的应税污染物种类数,报同级人大常委会决定,并报全国人大常委会和国务院备案(第九条)。每种应税大气污染物、水污染物的具体污染当量值,依照本法所附《应税污染物和当量值表》执行(第八条)。 (三)税负。按照2014年9月发展改革委、财政部、环境保护部《关于调整排污费征收标准等有关问题的通知》要求,全国31个省、自治区、直辖市已于2015年6月底前,将大气和水污染物的排污费标准分别调整至不低于每污染当量1.2元和1.4元,即在2003年基础上上调1倍。其中有7个省、直辖市调整后的收费标准高于通知规定的最低标准,北京调整后的收费标准是最低标准的8—9倍;天津调整后的收费标准是最低标准的5—7倍;上海分三步调整至最低标准的3—6.5倍;江苏分两步调整至最低标准的3—4倍;河北分三步调整至最低标准的2—5倍;山东分两步将大气污染物收费标准调整至最低标准的2.5—5倍;湖北分两步调整至最低标准的1—2倍。 草案以现行排污费收费标准作为环境保护税的税额下限,规定:大气污染物税额为每污染当量1.2元;水污染物税额为每污染当量1.4元;固体废物按不同种类,税额为每吨5元—1000元;噪声按超标分贝数,税额为每月350元—11200元。同时,兼顾目前部分省、直辖市上调了排污费收费标准且有的省、直辖市收费标准较高的情况,规定省、自治区、直辖市人民政府统筹考虑本地区环境承载能力、污染物排放现状和经济社会生态发展目标要求,可以在《环境保护税税目税额表》规定的税额标准基础上,上浮应税污染物的适用税额,报同级人大常委会决定,并报全国人大常委会和国务院备案。(第六条) (四)税收优惠。草案规定了5项免税情形:一是为支持农业发展,对农业生产排放的应税污染物免税,但鉴于规模化养殖对农村环境威胁较大,未将其列入免税范围;二是考虑到现行税制中已有车船税、消费税、车辆购置税等税种对机动车的生产和使用进行调节,其中车船税和消费税按排量征税,对促进节能减排发挥了积极作用,在当前推进结构性减税的大环境下,不宜再进一步增加使用成本,因此,对机动车、船舶和航空器等流动污染源排放的应税污染物免税;三是考虑到根据国家有关规定,达标排放污染物的城镇污水集中处理、生活垃圾集中处理场所免缴排污费,为保持政策的连续性,对依法设立的城镇污水集中处理、生活垃圾集中处理场所向环境达标排放的应税污染物免税,对工业污水集中处理场所不予免税;四是为鼓励固体废物综合利用,减少污染物排放,对纳税人符合标准综合利用的固体废物免税;五是国务院批准免税的其他情形。(第十二条第一款) 为鼓励企业通过采用先进技术减少污染物排放,草案规定:纳税人排放应税大气污染物和水污染物的浓度值低于国家或者地方规定的污染物排放标准50%的,减半征收环境保护税。(第十三条) (五)税收征管。草案规定:纳税人应当依法如实办理纳税申报,对申报的真实性和完整性承担责任(第十九条);税务机关依法征收管理,环境保护主管部门负责依法对污染物监测管理(第十四条);环境保护主管部门和税务机关应当建立涉税信息共享平台和机制,定期交换有关纳税信息资料(第十五条)。 此外,草案对环境保护税应税污染物计税依据的确定方法(第七条),应税污染物的计算方法和顺序(第十条),应纳税额的计算方法(第十一条)等作了规定。 征收环境保护税不免除纳税人环境违法行为应承担的民事责任、行政责任。 来源: 中国人大网 辽宁jc710公海赌船官网环保 中国高难污水处理专家 喜欢就扫码关注我们吧
文章分类:
行业资讯
|